Bang Dayat: Investasi Pengolahan Sampah Harus Berikan Value for Money bagi Depok
Ketik minimal tiga huruf untuk mulai mencari.
 *Jika ada kelompok dana, akan disajikan antara liabilitas jangka panjang dan ekuitas
*Jika ekuitas nya bukan saham, maka disajikan sesuai dengan jenis ekutas terkait b. Laporan Penghasilan Komprehensif. Laporan ini menyajikan ringkasan kinerja keuangan entitas selama suatu periode akuntansi tertentu, yang mencakup unsur pendapatan (revenue), keuntungan (gains), beban (expenses), serta kerugian (losses).
Berdasarkan kerangka SAK EP, entitas diberikan fleksibilitas untuk menyajikan informasi kinerja keuangan ini dalam bentuk pendekatan tunggal terdiri dari satu Laporan Penghasilan Komprehensif, maupun pendekatan ganda terdiri dari dua laporan terpisah, yaitu Laporan Laba Rugi yang disajikan terpisah dari Laporan Penghasilan Komprehensif Lain (Other Comprehensive Income). Komponen penghasilan komprehensif lain ini mengakomodasi pos-pos spesifik, antara lain selisih kurs yang timbul dari penjabaran laporan keuangan, keuntungan atau kerugian aktuarial, surplus revaluasi aset, serta efektivitas instrumen lindung nilai (hedging).
Lebih lanjut, SAK EP memberikan pengecualian dengan mengizinkan entitas untuk menyajikan Laporan Laba Rugi dan Saldo Laba sebagai substitusi atas Laporan Penghasilan Komprehensif dan Laporan Perubahan Ekuitas. Namun, opsi penyederhanaan ini hanya berlaku apabila fluktuasi pada ekuitas entitas selama periode pelaporan bersumber dari komponen laba rugi, distribusi dividen, penyesuaian atas koreksi kesalahan periode lalu, serta dampak dari perubahan kebijakan akuntansi.
Di sisi lain, SAK EMKM mengadopsi format pelaporan kinerja keuangan yang lebih ringkas. Merujuk pada paragraf 5.2 SAK EMKM, laporan ini disajikan secara tunggal dalam bentuk Laporan Laba Rugi yang hanya memuat klasifikasi dasar berupa pendapatan, beban operasional, dan beban pajak. Komponen tambahan hanya diakui apabila entitas melakukan penyesuaian retrospektif akibat perubahan kebijakan akuntansi atau adanya koreksi atas kesalahan material dari periode akuntansi sebelumnya.
Komparasi dari kedua regulasi ini secara eksplisit mengonfirmasi bahwa konstruksi penyajian laporan laba rugi pada SAK EMKM dirancang jauh lebih sederhana, guna mereduksi kompleksitas pelaporan yang dipersyaratkan dalam kerangka SAK EP.
Sebagai rujukan, pada Gambar 1.2 berikut ini mengilustrasikan format penyajian Laporan Laba Rugi (yang dapat diaplikasikan baik pada SAK EMKM maupun SAK EP) yang disajikan secara independen atau terpisah dari komponen penghasilan komprehensif lain (yang secara khusus dipersyaratkan apabila entitas mengimplementasikan SAK EP)
 Gambar 1.2 Format Laporan Laba Rugi dan Laporan Penghasilan Komprehensif
Sumber: IAI diolah (2024) Contoh SAK EP jika penyajian laporan penghasilan komprehensif dan saldo laba yang dijadikan satu laporan mengingat hanya ada 1 (satu) transaksi terkait dengan ekuitas, dengan dua pendekatan berdasarkan klasifikasi fungsi (Gambar 1.3) dan sifat (Gambar 1.4)

 c. Laporan Perubahan Dana Sosial. Komponen pelaporan ini merupakan bentuk penggabungan dan penyederhanaan 2 struktur laporan dengan cara mengintegrasikan Laporan Sumber dan Penyaluran Dana Zakat dengan Laporan Sumber dan Penyaluran Dana Kebajikan, yang pada versi standar akuntansi sebelumnya (SAK 401 terdahulu) disajikan secara terpisah.
Mengacu pada ketentuan dalam ISAK 403 (2025), Laporan Perubahan Dana Sosial disusun untuk merepresentasikan aliran dana sosial selama satu periode akuntansi tertentu. Komposisi laporan ini secara komprehensif merangkum tiga elemen utama: (1) aktivitas penerimaan dan distribusi alokasi dana zakat; (2) pergerakan penghimpunan dan penyaluran dana infak serta sedekah; dan (3) penerimaan atas instrumen dana yang tidak diperkenankan untuk diakui sebagai pendapatan entitas (Dana Tidak Boleh Digunakan Sebagai Pendapatan/TBDSP). Kelompok TBDSP ini meliputi akumulasi dana nonhalal, seperti pendapatan berbasis bunga atau dana yang bersumber dari pengenaan denda/sanksi keterlambatan, yang mana alokasi pengeluarannya dibatasi secara ketat hanya untuk kemaslahatan atau fasilitas kepentingan umum, seperti pembangunan infrastruktur fisik.
Sebagai representasi berikut mengilustrasikan format standar Laporan Perubahan Dana Sosial yang dapat diaplikasikan baik oleh entitas pengguna SAK EMKM maupun SAK EP.
 d. Catatan Atas Laporan Keuangan; menyajikan informasi tentang dasar penyusunan dan kebijakan akuntansi, deskripsi naratif yang diminta oleh standar termasuk informasi yang tidak disajikan dalam bagian manapun tetapi informasi ini relevan untuk pemahaman laporan keuangan secara menyeluruh dan utuh. Laporan keuangan yang diwajibkan hanya pada SAK EP sebagai berikut:
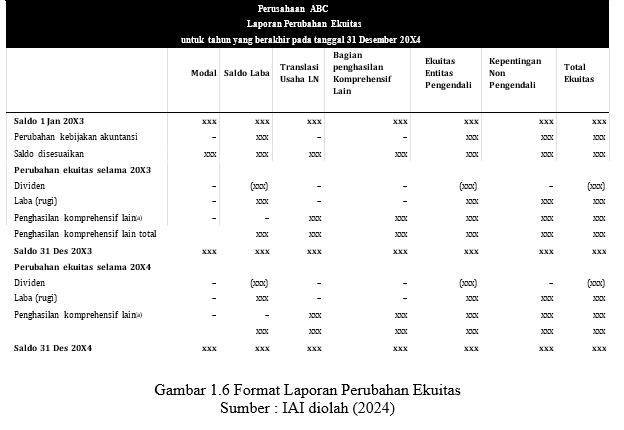
a. Laporan Perubahan Ekuitas. Laporan ini berfungsi untuk menyajikan informasi komprehensif mengenai perubahan akun ekuitas entitas selama satu periode pelaporan. Secara struktural, laporan ini menguraikan beberapa elemen, meliputi: (1) kinerja keuangan yang terefleksi dari perolehan laba atau rugi entitas; (2) komponen penghasilan komprehensif lain, yang turut mengakomodasi dampak penyesuaian retrospektif akibat perubahan kebijakan akuntansi maupun koreksi atas kesalahan material; serta (3) agregasi transaksi yang melibatkan entitas dengan para pemilik modal dalam kapasitasnya sebagai pemegang saham. Terkait dengan poin ketiga, standar mewajibkan agar transaksi dengan pemilik disajikan secara terperinci dan terpisah, yang mencakup tambahan modal/investasi, penerbitan saham baru, perolehan kembali saham (treasury stock), distribusi dividen atau bentuk pembagian laba lainnya, hingga perubahan proporsi kepemilikan pada entitas anak yang tidak berimplikasi pada hilangnya hak pengendalian (loss of control). Lebih lanjut, perlu digarisbawahi bahwa penyusunan dan penyajian Laporan Perubahan Ekuitas ini secara eksplisit tidak dipersyaratkan bagi entitas yang menyelenggarakan pelaporan keuangannya dengan berpedoman pada kerangka SAK EMKM. Bentuk laporan perubahan ekuitas dapat dilihat pada Gambar 1.6 di bawah ini:
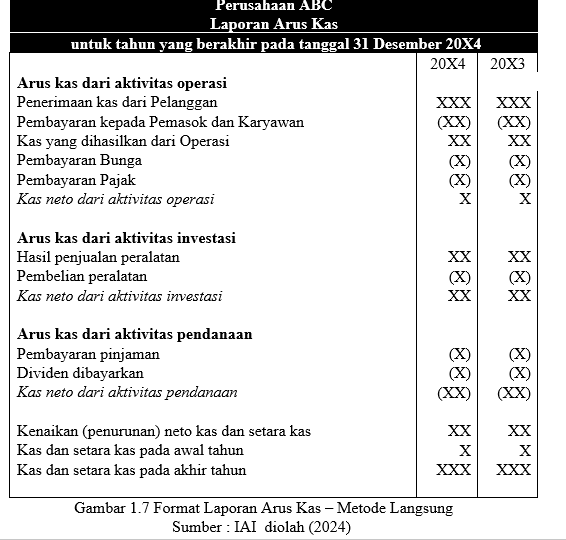
 b. Laporan Arus Kas. Komponen pelaporan ini memberikan penjabaran komprehensif mengenai arus kas masuk (cash inflows) dan arus kas keluar (cash outflows) entitas selama suatu periode akuntansi tertentu. Secara struktural, entitas diwajibkan untuk mengklasifikasikan arus kas ke dalam tiga elemen aktivitas utama. Pertama, aktivitas operasi, yang merepresentasikan kegiatan utama penghasil pendapatan (revenue-producing activities) dari entitas bersangkutan. Kedua, aktivitas investasi, yang merujuk pada alokasi dan realokasi permodalan terkait perolehan maupun pelepasan aset tetap serta instrumen investasi lainnya yang tidak dikategorikan sebagai setara kas. Ketiga, aktivitas pendanaan, yang mencakup aktivitas perubahan struktur ekuitas, mekanisme perolehan dan pengembalian modal, penerimaan maupun pelunasan kewajiban pendanaan jangka panjang, beserta pendistribusian imbal hasil kepada penyedia dana.
Secara metodologis, literatur dan standar akuntansi mengakomodasi dua pendekatan dalam penyusunan arus kas dari aktivitas operasi, yakni metode langsung (direct method) dan metode tidak langsung (indirect method). Namun demikian, penyajian Laporan Arus Kas secara eksplisit dikecualikan dan tidak dipersyaratkan bagi entitas yang berpedoman pada kerangka pelaporan SAK EMKM.
Sebagai pedoman ilustratif, bagian berikut ini menyajikan contoh format Laporan Arus Kas yang disusun dengan mengaplikasikan metode tidak langsung pada pos aktivitas operasinya. Penyajian ilustrasi ini diselaraskan dengan pedoman dalam SAK 207 mengenai Laporan Arus Kas. Laporan Arus Kas
 Kesimpulan
Berdasarkan paparan komprehensif di atas, dapat disimpulkan bahwa pengesahan ISAK 403 (2025) beserta SAK 401 (2025) menandai babak baru harmonisasi standar akuntansi syariah di Indonesia yang selaras dengan perkembangan standar global, seperti IFRS 18 dan IFRS for SMEs. Regulasi ini memberikan kepastian hukum serta panduan pelaporan keuangan yang terstruktur bagi entitas bisnis syariah berdasarkan skala operasional dan tingkat akuntabilitasnya.
Secara struktural, terdapat disparitas signifikan antara komponen pelaporan keuangan bagi pengguna SAK EP dan SAK EMKM. SAK EP menyajikan kerangka pelaporan yang jauh lebih komprehensif dan lengkap, meliputi Laporan Posisi Keuangan, Laporan Penghasilan Komprehensif, Laporan Perubahan Ekuitas, Laporan Arus Kas, Laporan Perubahan Dana Sosial, serta Catatan atas Laporan Keuangan. Sedangkan SAK EMKM menawarkan format yang lebih ringkas dan sederhana untuk mengakomodasi skala usaha mikro dan kecil yang terdiri atas Laporan Posisi Keuangan, Laporan Laba Rugi, Laporan Perubahan Dana Sosial, serta Catatan atas Laporan Keuangan saja, tanpa mewajibkan Laporan Perubahan Ekuitas dan Laporan Arus Kas).
Terlepas dari perbedaan tingkat kompleksitas dan kelengkapan standar tersebut, seluruh entitas syariah—baik berskala privat maupun EMKM—tetap memegang kewajiban khusus yang sama yaitu menyajikan Laporan Perubahan Dana Sosial. Laporan ini menjadi instrumen krusial yang mengintegrasikan pengelolaan dana zakat, infak/sedekah, serta dana nonhalal (TBDSP). Dengan demikian, arsitektur pelaporan keuangan syariah kini menjadi jauh lebih transparan, dan akuntabel sesuai dengan karakteristik yuridis serta gambaran ruang lingkup masing-masing kelompok entitas di Indonesia menjelang pemberlakuan efektifnya pada 1 Januari 2027. Referensi:
Ikatan Akuntan Indonesia. (2025). ISAK 403: Komponen laporan keuangan entitas syariah yang menerapkan standar akuntansi keuangan Indonesia untuk entitas privat dan standar akuntansi keuangan Indonesia untuk entitas mikro, kecil, dan menengah. Dewan Standar Akuntansi Syariah
Ikatan Akuntan Indonesia. (2025). PSAK 401: Penyajian dan pengungkapan dalam laporan keuangan syariah. Dewan Standar Akuntansi Syariah
Ikatan Akuntan Indonesia. (2021). Standar akuntansi keuangan Indonesia untuk entitas privat. Dewan Standar Akuntansi Keuangan
Ikatan Akuntan Indonesia. (2022). Standar akuntansi keuangan Indonesia untuk entitas mikro, kecil, dan menengah yang berbasis IFRS for SME’s. Dewan Standar Akuntansi Keuangan
Ikatan Akuntan Indonesia. (2016). Laporan Arus Kas. Dewan Standar Akuntansi Keuangan
Republik Indonesia. (2008). Undang-Undang Nomor 20 Tahun 2008 tentang Usaha Mikro, Kecil, dan Menengah. Lembaran Negara Republik Indonesia Tahun 2008 Nomor 93
Riana Sitawati (t.t.), Penyajian Laporan Penghasilan Komprehensif dan Laporan Laba Rugi Berdasarkan SAK EP melalui: https://www.kja-rianasitawati.com/penyajian-laporan-penghasilan-komprehensif-dan-laporan-laba-rugi-berdasarkan-sak-ep-2/ diakses 22 Juli 2026